lån10000.dk

Løbetider · artikel

Lån 10000 12 måneder

Den billigste af de almindelige løbetider — og den med mindst plads til, at noget går galt undervejs. Her er begge dele i tal.

Sammenlign lån

Annoncørlink — vi kan modtage kommission, hvis du klikker og ansøger. Det påvirker ikke vores rangering eller anbefaling.

Opdateret 17.09.2026

Unilån
19,7 - 24,9 %ÅOP
Lånebeløb 20.000 - 100.000 kr
Løbetid 12 - 72 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Populært lån online
  • Op til 100.000 kr.
ANSØG HER
14 dages fortrydelsesret
Creditstar
23,49 %ÅOP
Lånebeløb 6.000 - 120.000 kr
Løbetid 12 - 84 mdr.
Min. alder 21 år
  • Godkendelse: Acceptabel
  • Trending
  • Klare vilkår uden skjulte gebyrer
  • Udbetaling samme dag!
ANSØG HER
14 dages fortrydelsesret
Kreditnu
24,87 %ÅOP
Lånebeløb 4.000 - 25.000 kr
Løbetid 24 - 24 mdr.
Min. alder 23 - 70 år
  • Godkendelse: Acceptabel
  • Trending
  • Svar straks
  • Gratis straksoverførsel
ANSØG HER
14 dages fortrydelsesret
MyLoan24
Lånebeløb 5.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 500.000 kr.
  • 100% gratis og uforpligtende at ansøge
ANSØG HER
14 dages fortrydelsesret
PayMark Finans
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – hurtigt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Kliklån
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Pengene hurtigt på kontoen
  • Kviklån uden sikkerhed
ANSØG HER
14 dages fortrydelsesret
Viiga Lån
21,56 - 24,87 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr.
  • Udbetaling inden for 2–3 dage.
ANSØG HER
14 dages fortrydelsesret
Leasy Minilån
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – trygt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Cashper.dk
24,90 %ÅOP
Lånebeløb 3.000 - 20.000 kr
Løbetid 2 - 6 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Meget populært
  • Pengene inden 1 time
ANSØG HER
14 dages fortrydelsesret
Letfinans
3,69 - 24,99 %ÅOP
Lånebeløb 10.000 - 500.000 kr
Løbetid 12 - 144 mdr.
Min. alder 21 år
  • Godkendelse: Acceptabel
  • Trending
  • Lav èn låneansøgning
  • Modtag flere tilbud
ANSØG HER
14 dages fortrydelsesret
Brugernes favorit
Ferratum Kredit
24,99 %ÅOP
Lånebeløb 1.500 - 50.000 kr
Løbetid 9 - 199 mdr.
Min. alder 21 - 100 år
  • Godkendelse: Acceptabel
  • Trending
  • Ansøg lån uden dokumentation
  • Udbetaling 45 minutter
ANSØG HER
14 dages fortrydelsesret
Lendo
1,25 - 20,95 %ÅOP
Lånebeløb 10.000 - 1.000.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Én ansøgning 21 lånetilbud
  • Super samlelån
ANSØG HER
14 dages fortrydelsesret
Bedste lån i september
Facit Lån
9,39 - 24,43 %ÅOP
Lånebeløb 10.000 - 300.000 kr
Løbetid 36 - 120 mdr.
Min. alder 21 år
  • Godkendelse: Acceptabel
  • Trending
  • Ingen skjulte gebyrer
  • Ved samlelån, sørger de for at indfri dine eksisterende lån
ANSØG HER
14 dages fortrydelsesret
Høj godkendelse
CapitalBox
Lånebeløb 15.000 - 2.500.000 kr
Løbetid 1 - 36 mdr.
  • Godkendelse: Acceptabel
  • Trending
  • Erhvervslån 15.000 - 2.500.000 kr. i op til 36 måneder
  • Godkendt lån inden for én arbejdsdag - ansøg online på 2 minutter
ANSØG HER
14 dages fortrydelsesret
Arcadia Finans
Lånebeløb 25.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån helt op til 500.000 kr.
  • Gratis og uforpligtende
ANSØG HER
14 dages fortrydelsesret
Matchbanker
Lånebeløb 1.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Få din personlige låneliste
  • Få svar med det samme
ANSØG HER
14 dages fortrydelsesret
DER PrivatLån Plus
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • God Rente
  • Få hurtigt svar på din ansøgning.
ANSØG HER
14 dages fortrydelsesret
Bettercompared
3,60 - 24,99 %ÅOP
Lånebeløb 25.000 - 400.000 kr
Løbetid 12 - 180 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Få lånetilbud fra op til 12 banker
  • Blandt markedets laveste renter
ANSØG HER
14 dages fortrydelsesret
Leasy Kontantlån
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – fast lav rente.
  • Ingen gebyrer – betal ud når du vil.
ANSØG HER
14 dages fortrydelsesret
Ydelse
898 kr om måneden i 12 mdr
Omkostninger
773 kr ved ÅOP 14,9 %
Samlet
10.773 kr tilbagebetaling i alt
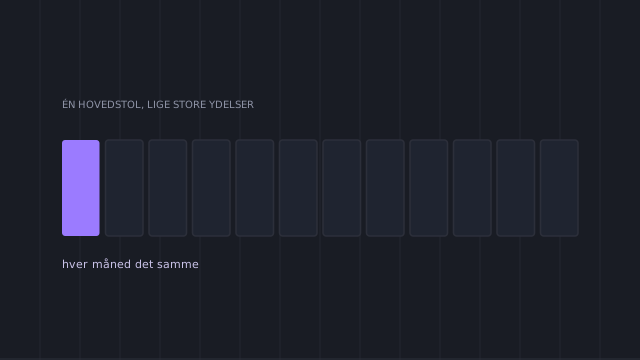
Halvt afdraget
måned 7 af tolv
Månedlig ydelse 898 kr
Kreditomkostninger 773 kr
Samlet tilbagebetaling 10.773 kr
Merpris mod 36 mdr −1.526 kr
Andel af et rådighedsbeløb på 8.300 kr 10,8 %
Indhold
  1. Hvad det koster
  2. Hvem den korte løbetid passer til
  3. Margin-testen
  4. Hvad du sparer mod de længere
  5. Når 898 kr er for meget
  6. Den skjulte fordel ved at vælge kort
  7. Hvad 898 kr om måneden betyder i praksis
  8. Tolv måneder mod at spare op i tolv måneder
  9. Hvis din indtægt stiger undervejs
  10. Hvad der sker i den sidste måned
  11. Hvis du overvejer et større beløb over tolv måneder
  12. Løbetid og ÅOP hænger sammen hos nogle udbydere
  13. Tolv betalinger falder i tolv forskellige måneder
  14. Hvis en enkelt betaling glipper
  15. Tolv måneder mod at trække på kassekreditten
  16. Hvis din indtægt svinger fra måned til måned
  17. Fristelsen i måned ni
  18. Bed om en bekræftelse, når lånet er væk
  19. 12 måneder mod de længere løbetider
  20. Tolv måneder i tal
  21. Videre herfra
  22. Lån 10.000 kr over 24 måneder
  23. Lån 10.000 kr over 36 måneder
  24. Løbetid på 10.000 kr
  25. Månedlig ydelse
  26. Beregner
  27. Lån 10.000 kr

Hvad det koster

«Lån 10000 12 måneder» er den korte version af det, siden her svarer på. Ved en ÅOP på 14,9 % er ydelsen 898 kr om måneden i tolv måneder. Samlet betaler du 10.773 kr tilbage, hvoraf 773 kr er kreditomkostninger. Det er 7,7 % af det lånte beløb, og det er så lavt, som et forbrugslån på dette beløb bliver uden at gå under et år.

Til sammenligning koster de samme 10.000 kr 2.299 kr over 36 måneder. Den korte løbetid sparer dig 1.526 kr — næsten tre gange så meget som den selv koster.

Hvem den korte løbetid passer til

Tre situationer, hvor tolv måneder er det rigtige valg og ikke bare det billigste:

Du overbygger et kendt hul. Du ved, hvornår pengene kommer — en bonus, et salg, en tilbagebetaling — og lånet skal bare dække perioden indtil. Så er den korte løbetid ikke en byrde, den er hele planen.

Din indtægt er stabil og dit rådighedsbeløb er rigeligt. Er ydelsen under en tiendedel af det, du har tilbage efter faste udgifter, er tolv måneder ubesværet. På et rådighedsbeløb på 8.300 kr fylder 898 kr 10,8 % — lige på grænsen.

Du vil have det overstået. Et lån, der er væk efter et år, optager ikke plads i de beslutninger, du skal træffe året efter. Det er ikke et økonomisk argument, men det er et rigtigt et.

Margin-testen

Den korte løbetid har én reel svaghed: den efterlader mindst plads, hvis noget uventet sker. Test den sådan — ikke mod din normale måned, men mod din dårligste:

  • Træk ydelsen på 898 kr fra dit rådighedsbeløb.
  • Træk så den største uventede regning fra, du har haft i det seneste år.
  • Er der stadig plads til mad og transport, er tolv måneder forsvarligt.

Er der ikke, er svaret ikke en anden udbyder. Det er en længere løbetid — og forskellen mellem tolv og fireogtyve måneder er 747 kr, hvilket er en billig forsikring mod at skulle låne igen.

Hvad du sparer mod de længere

Mod 24 måneder sparer du 747 kr og betaler 418 kr mere om måneden. Mod 36 måneder sparer du 1.526 kr og betaler 556 kr mere.

Bemærk asymmetrien: springet fra 12 til 24 måneder koster dig 747 kr, mens springet videre fra 24 til 36 koster 779 kr. De to trin er ikke lige dyre, og det taler for at gå ét trin op frem for to, hvis ydelsen skal ned.

Når 898 kr er for meget

Så er det tolvmåneders-lånet, der er forkert, ikke beløbet. Rækkefølgen at afprøve er: en længere løbetid først, et mindre lånebeløb dernæst, og en billigere udbyder til sidst — den sidste flytter mindst på ydelsen.

Og hvis ingen af de tre får ydelsen ned på et niveau, der kan bæres i en dårlig måned, er lånet ikke løsningen på det, det skal løse.

Den skjulte fordel ved at vælge kort

Et lån, der er tilbagebetalt efter tolv måneder, står ikke længere i din kreditvurdering som en løbende forpligtelse. Skal du optage noget større inden for et par år — en bil, et boliglån — er et afsluttet lån markant bedre end et, der har fire år tilbage.

Det er en fordel, der ikke står i nogen prisberegning, og den kan sagtens være mere værd end de 1.526 kr, tabellen viser.

Hvad 898 kr om måneden betyder i praksis

Omregnet er det omkring 207 kr om ugen. Det er en reel post i et budget, ikke en afrunding — og det er derfor den korte løbetid skal vælges bevidst frem for som standard.

Til gengæld går pengene hurtigt til afdrag frem for renter. Allerede i måned 7 af de tolv har du betalt halvdelen af hovedstolen af; efter seks måneder er restgælden nede på 5.174 kr. Sammenlign med den lange løbetid, hvor halvdelen først er afdraget i måned 20 af seksogtredive.

Tolv måneder mod at spare op i tolv måneder

Den ærlige alternativberegning: kan du undvære 898 kr om måneden i et år for at afdrage, kan du også lægge dem til side i et år og betale kontant. Forskellen er, at du så har pengene om tolv måneder i stedet for i dag — og at du sparer 773 kr.

Det afgør sig selv på ét spørgsmål: kan det, pengene skal bruges til, vente et år? Kan det, er opsparing billigere. Kan det ikke — en reparation, der forhindrer et større problem, en udgift der vokser hvis den udskydes — så er 773 kr prisen for at handle nu, og den er lav sammenlignet med de andre løbetider.

Hvis din indtægt stiger undervejs

På en kort løbetid betyder en lønforhøjelse eller en bonus i måned fire mere, end den ville på en lang. Du kan indfri resten og slippe for de sidste måneders renter — og på tolv måneder er der ikke meget rente tilbage at spare, netop fordi lånet allerede er godt afdraget.

Det er den ene situation, hvor den korte løbetid er lidt mindre fleksibel end den lange: der er mindre at vinde ved at betale ud før tid, fordi der er mindre tilbage. Til gengæld har du allerede sparet 1.526 kr på at vælge den.

Hvad der sker i den sidste måned

Den sidste ydelse er sjældent præcis den samme som de elleve foregående. Afrunding gennem hele perioden gør, at restgælden i måned tolv typisk afviger nogle få kroner fra ydelsen, og det beløb reguleres i den sidste betaling.

Når den er betalt, skal lånet lukkes hos udbyderen, og forpligtelsen forsvinder fra din kreditvurdering. Tjek at det faktisk sker — en konto, der står åben med saldo nul, er sjældent et problem, men den bør ikke blive stående.

Hvis du overvejer et større beløb over tolv måneder

Ydelsen skalerer lineært, når renten og løbetiden holdes fast. Skal du låne 15.000 kr i stedet for 10.000 over tolv måneder, bliver ydelsen 1.347 kr og omkostningerne 1.159 kr. Ved 20.000 kr er det 1.795 kr om måneden.

Det er værd at regne på, før man automatisk forlænger løbetiden for at få plads til et større beløb. En halv gang mere i lån over tolv måneder koster 386 kr ekstra; det samme beløb strakt over seksogtredive måneder koster 2.675 kr ekstra. Beløbet er den mindre af de to beslutninger.

Løbetid og ÅOP hænger sammen hos nogle udbydere

Den ÅOP, du får oplyst i markedsføringen, gælder ikke nødvendigvis alle løbetider. En del udbydere prissætter kortere løbetider lidt lavere, fordi risikoen er mindre — hvilket gør tolv måneder endnu billigere, end tabellen viser.

Andre gør det modsatte og lægger et tillæg på de korteste, fordi de faste omkostninger ved at oprette lånet skal dækkes ind på færre måneder. Begge dele forekommer, og ingen af dem står på forsiden. Bed om ÅOP for den løbetid, du faktisk vil have, og sammenlign på det tal.


Tolv betalinger falder i tolv forskellige måneder

En ydelse på 898 kr er den samme hver måned. Det er dine måneder ikke. Et budget, der hænger fint sammen i februar, ser anderledes ud i december, i den måned bilen skal synes, og i den måned en restskat forfalder.

Med en kort løbetid er det en større pointe end ellers, netop fordi ydelsen fylder mere. Der er ikke plads til at absorbere en skæv måned, og de tolv betalinger rammer uanset hvad der ellers sker.

Den praktiske øvelse tager ti minutter: skriv de tolv måneder op, og sæt et kryds ved dem, hvor du allerede ved, at der kommer noget ekstra. Er der to eller tre af dem, er det dem, planen skal holde til — ikke gennemsnitsmåneden.

Holder den ikke, er en længere løbetid en ærligere løsning end at håbe. Den koster mere i alt, og det er stadig billigere end en betaling, der ikke bliver betalt.

Hvis en enkelt betaling glipper

Det er værd at vide på forhånd, hvad der faktisk sker, for konsekvensen er mindre dramatisk end frygten og dyrere end man tror.

Først kommer en rykker. Efter renteloven må en kreditor opkræve et rykkergebyr på højst 100 kr pr. rykker og højst sende tre rykkere for det samme krav. Der påløber desuden renter af det skyldige beløb. Bliver der ikke betalt, kan sagen sendes til inkasso, og først derefter kan der blive tale om en registrering.

Den vigtigste handling er den, der ligger før alt det: ring til udbyderen, inden ydelsen falder. En aftale om at rykke en betaling er langt lettere at få i forvejen end bagefter, og den koster sjældent andet end de renter, forlængelsen giver.

En enkelt sen betaling er ikke en katastrofe. Det, der er dyrt, er at lade være med at sige noget, indtil der er tre rykkere og et inkassogebyr oveni.

Tolv måneder mod at trække på kassekreditten

Har du en kassekredit eller en aftalt overtræksramme, er den værd at regne på, før du optager et lån — den er ofte overset, fordi den ikke føles som at låne.

Fordelen ved kassekreditten er, at du kun betaler for det, du bruger, og kun så længe du bruger det. Der er ingen stiftelsesomkostning, og du kan betale ned i dit eget tempo. Ulempen er, at renten typisk er høj, og at der ikke er nogen afdragsplan, der tvinger beløbet ned igen.

Det gør sammenligningen til et spørgsmål om disciplin snarere end om sats. Ved du, at du har beløbet ude af verden inden for få måneder, er kassekreditten som regel billigst. Ved du det ikke, er et lån med tolv faste betalinger billigere, fordi det slutter af sig selv.

Regn på begge dele med det samme beløb og den samme periode. Det er den eneste måde at se forskellen.

Hvis din indtægt svinger fra måned til måned

Er du timelønnet, selvstændig eller på en løn med variable tillæg, er en høj fast ydelse en sværere forpligtelse end den ser ud — også når gennemsnittet er rigeligt.

Det, der afgør sagen, er ikke din gennemsnitlige måned, men din dårligste. En ydelse på 898 kr, der er komfortabel i en god måned og umulig i en stille en, er reelt et lån, du betaler med en buffer, du måske ikke har.

To ting hjælper. Den ene er at regne testen på de tre dårligste måneder, du har haft det seneste år, i stedet for på gennemsnittet. Den anden er at vælge en længere løbetid og betale ekstra i de gode måneder — så har du en lav forpligtelse og en høj faktisk afdragstakt.

Den kombination er tilgængelig for alle, fordi retten til at indfri før tid er lovsikret. Den kræver bare, at man rent faktisk gør det.

Fristelsen i måned ni

Der er et mønster, der er værd at kende, fordi det er der, et kort lån oftest bliver til et langt et: omkring tre fjerdedele inde i forløbet kommer tilbuddet om at låne lidt mere.

Det er sjældent tilfældigt. En låntager med ni betalinger til tiden er en god kunde, og på det tidspunkt er restgælden lav nok til, at et nyt, større lån kan præsenteres som en lettelse: samme eller lavere ydelse, og et beløb udbetalt oveni.

Regnestykket er som regel korrekt og pointen er stadig værd at holde fast i: du havde tre måneder igen, og nu har du treogtredive. Det er ikke en refinansiering, det er et nyt lån med det gamle indbygget.

Er der et reelt behov, er tilbuddet måske fint. Er der ikke, er de sidste tre betalinger den billigste del af hele lånet — næsten alt går til afdrag på det tidspunkt.

Bed om en bekræftelse, når lånet er væk

Sidste ydelse er betalt, og så hører man som regel ikke mere. Det er værd at bruge fem minutter på alligevel, netop fordi et etårigt lån slutter, mens du stadig husker det.

Bed udbyderen om en skriftlig bekræftelse på, at kreditten er indfriet og aftalen afsluttet. Den er gratis, og den er det eneste, du har, hvis der senere dukker et krav op på et beløb, der viste sig at være et par kroners renteafrunding.

Tjek samtidig, at eventuelle tilknyttede ydelser er stoppet — en betalingsforsikring eller et månedligt administrationsgebyr følger ikke altid automatisk med ud.

Er lånet indberettet nogen steder, skal registreringen opdateres af sig selv. Sker det ikke inden for et par måneder, er bekræftelsen det dokument, der får det rettet.

12 måneder mod de længere løbetider

10.000 kr · ÅOP 14,9 %

Løbetid Ydelse Kreditomkostninger Samlet tilbagebetaling
12 mdr 898 kr 773 kr 10.773 kr
24 mdr 480 kr 1.520 kr 11.520 kr
36 mdr 342 kr 2.299 kr 12.299 kr
Annuitetslån, 10.000 kr, ÅOP 14,9 %. Alle tre tal er beregnet på samme sats.

Tolv måneder i tal

Beløb
Lånebeløb 10.000 kr
Månedlig ydelse 898 kr
Antal ydelser 12
Kreditomkostninger 773 kr
Samlet tilbagebetaling 10.773 kr
Omkostninger i procent af lånet 7,7 %

Videre herfra

Kilder

  1. Kreditaftaleloven — ÅOP, ydelse og førtidig indfrielse Krav til oplysning om ydelse, løbetid og samlede omkostninger, og retten til at indfri før tid. retsinformation.dk
  2. Renteloven Rammerne for renteberegning over kredittens løbetid. retsinformation.dk
  3. Vejledning om god skik for finansielle virksomheder Hvordan ydelse og samlede omkostninger skal præsenteres. finanstilsynet.dk
  4. Sådan sammenligner du lån Hvorfor den samlede tilbagebetaling hører med til beslutningen. forbrug.dk

Vi bruger primært officielle og offentligt tilgængelige kilder. Lånevilkår kan ændre sig — kontroller altid de endelige vilkår hos udbyderen.

Steffen Lauenborg Finansiel rådgiver og skribent

Steffen Lauenborg skriver om privatøkonomi og kredit — om hvad der afgør, om du kan låne, og hvad lånet kommer til at koste. Han dækker kreditvurdering, rådighedsbeløb og betalingsanmærkninger på den ene side og lånegrænser, ÅOP og friværdi på den anden, og skriver ud fra reglerne frem for hurtige svar.

Faglig gennemgang: Helle Bay Kristensen, Fagredaktør for kredit og lån · cand.merc.fir

Hvad koster 10.000 kr over 12 måneder?

898 kr om måneden ved ÅOP 14,9 %, og 773 kr i kreditomkostninger. Samlet tilbagebetaling 10.773 kr.

Er 12 måneder for kort til et lån på 10.000 kr?

Ikke i sig selv. Det afhænger af, om 898 kr om måneden kan bæres i en dårlig måned og ikke bare en gennemsnitlig.

Hvor meget sparer jeg mod 36 måneder?

1.526 kr, mod en ydelse der er 556 kr højere om måneden.

Kan jeg få en løbetid under 12 måneder?

Sjældent på dette beløb. De fleste udbydere sætter 12 måneder som nedre grænse, fordi et kortere lån ikke dækker deres omkostninger. Ekstraordinær indfrielse er vejen udenom.

Er tolv måneder for kort til 10.000 kr?

Det afhænger alene af, om ydelsen kan bæres hver måned. Kan den det, er den korte løbetid den billigste af alle mulighederne — kan den ikke, er en længere løbetid billigere end en misligholdelse.

Sidst opdateret