Sådan bruger du den
Beregneren er bygget til én situation: du har fået et tilbud på 10.000 kr, og du vil vide, hvad det egentlig koster. Tag ÅOP og løbetid fra tilbuddet — ikke fra en annonce — og skriv dem ind.
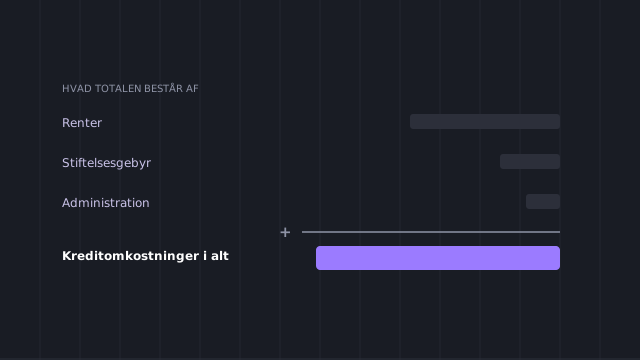
Det, der kommer ud, er tre tal. Ydelsen er, hvad der trækkes hver måned. Kreditomkostningerne er, hvad lånet koster ud over det lånte beløb. Den samlede tilbagebetaling er summen af de to, og det er det tal, der er værd at holde op mod, hvad pengene skal bruges til.
Hvorfor ÅOP og ikke renten
ÅOP samler rente og gebyrer i én årlig procentsats, og det er derfor den kan sammenlignes på tværs af udbydere med forskellig gebyrstruktur. Renten alene kan pege den forkerte vej: et lån med lav rente og et stort stiftelsesgebyr kan sagtens være dyrere end et med højere rente og ingen gebyrer.
På et lille beløb er forskellen særlig stor, fordi et fast gebyr fylder meget, når det fordeles på 10.000 kr frem for på 150.000 kr. Det er også forklaringen på, at ÅOP på et lille lån typisk ligger højere end på et stort hos den samme udbyder.
Hvad beregneren ikke kan
Den kan ikke sige, om du bliver godkendt, og den kan ikke gætte din pris. ÅOP fastsættes af udbyderen efter en kreditvurdering, og indtil du har et konkret tilbud, er ethvert tal en antagelse — også vores.
Den tager heller ikke højde for tillægsprodukter. Er der en betalingsforsikring eller et månedligt gebyr, som ikke indgår i den ÅOP, du taster ind, er den reelle udgift højere end resultatet. Kontrollér det i de standardiserede europæiske forbrugerkreditoplysninger, som du har krav på at få, før du skriver under.
Sammenlign to tilbud rigtigt
Regn dem på det samme beløb og den samme løbetid. Det lyder banalt og er den hyppigste fejl: tilbud oplyses ofte over forskellige løbetider, og et lån ser billigere ud alene af den grund.
Når rammerne er ens, er det ÅOP, der afgør, hvilket lån der er billigst — og den samlede tilbagebetaling, der afgør, om det er pengene værd. Ydelsen afgør, om du kan bære det. De tre spørgsmål er forskellige, og beregneren svarer på alle tre på én gang.
Sådan regner beregneren
Den bruger en almindelig annuitetsmodel, som er den, forbrugslån i Danmark næsten altid følger. Ydelsen er den samme hver måned, og den er sammensat af renter og afdrag i et forhold, der ændrer sig undervejs: mest rente i begyndelsen, mest afdrag til sidst.
Den månedlige rente udledes af ÅOP, så gebyrer, der indgår i ÅOP, også indgår i resultatet. Det er grunden til, at du skal taste ÅOP og ikke debitorrenten — taster du renten, får du et for lavt tal, og forskellen er præcis de omkostninger, ÅOP findes for at fange.
Hvis dit tilbud har gebyrer ved siden af
Nogle omkostninger indgår ikke altid i den ÅOP, der markedsføres — en valgfri betalingsforsikring er det almindeligste eksempel. Er der sådan en på dit tilbud, og er den ikke regnet med, er den reelle månedlige udgift højere end det, beregneren viser.
Læg i så fald beløbet til ydelsen manuelt, når du vurderer, om lånet kan bæres. Og overvej, om produktet skal med: er det sat til på forhånd, kan det fravælges, og det skal fremgå, at det er valgfrit.
Brug den på det tilbud, du har
Beregneren er mest værd i det øjeblik, hvor du har et konkret tilbud på skrift og skal beslutte dig. Der er alle tallene kendte, og der er der noget at afgøre.
Brugt på forhånd, med en ÅOP du har gættet, viser den en sammenhæng og ikke en pris. Sammenhængen er nyttig — den viser, hvad løbetiden gør — men prisen kender du først, når kreditvurderingen er lavet.
Sæt din egen ÅOP ind, så snart du har et tilbud på skrift. Indtil da regner den på en forudsætning, og en forudsætning er god til at afvise et lån, der er for dyrt — ikke til at bekræfte et, der ser overkommeligt ud.