Hvad ÅOP samler
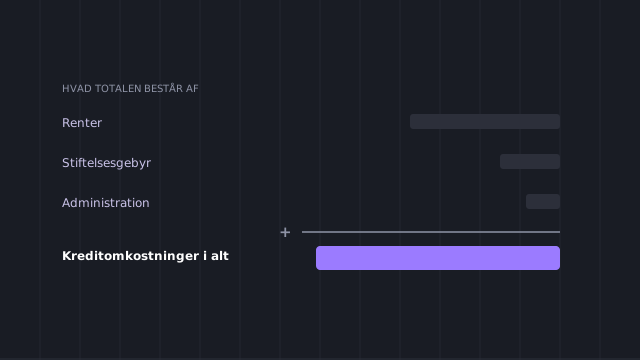
ÅOP er konstrueret til ét formål: at gøre to lån med forskellig prisstruktur sammenlignelige. Den tager renten og lægger de omkostninger til, der er en betingelse for at få kreditten — stiftelsesgebyr, oprettelsesgebyr, løbende administrationsgebyrer — og omregner summen til én årlig procentsats.
Det er derfor ÅOP og ikke debitorrenten er sammenligningstallet. Et lån med lav rente og et stort etableringsgebyr kan sagtens være dyrere end et med højere rente og ingen gebyrer, og renten alene ville pege den forkerte vej.
Hvorfor små lån har høj ÅOP
Fordi ÅOP måler omkostningerne som en andel af det lånte beløb. Et fast gebyr er det samme kronebeløb, uanset hvor meget du låner, så det fylder ti gange så meget i procent på 10.000 kr som på 100.000 kr.
Kort løbetid trækker i samme retning: den samme faste omkostning skal fordeles på færre måneder, og en årlig sats bliver derfor højere. På meget korte kreditter kan ÅOP nå tal, der ser dramatiske ud og beskriver et beskedent gebyr.
Konsekvensen er praktisk: ÅOP fra tilbud på forskellige beløb eller forskellige løbetider kan ikke stilles op mod hinanden. Det er den hyppigste fejl i sammenligninger af smålån, og den er altid optimistisk i den store ende.
Lofter i dansk ret
Der gælder et loft over ÅOP for forbrugslån og et loft over de samlede kreditomkostninger, som begrænser, hvor meget en kredit i alt må koste i forhold til det lånte beløb. Lofterne følger af lovgivningen om forbrugslånsvirksomheder og gælder uanset, hvad parterne aftaler.
Derudover er der oplysningspligt: ÅOP, samlet kreditbeløb og samlet tilbagebetaling skal oplyses, før du binder dig, og et repræsentativt eksempel skal vise den pris, størstedelen af kunderne får.
Sådan bruger du tallet
Bed om ÅOP på det beløb og den løbetid, du rent faktisk vil have. Er tallet i markedsføringen beregnet på noget andet, beskriver det et produkt, du ikke skal bruge.
Se derefter på den samlede tilbagebetaling i kroner. ÅOP fortæller, hvor dyrt lånet er relativt; kronerne fortæller, hvad det koster. På korte kreditter er kronerne det mere sigende af de to tal.
ÅOP i markedsføring og ÅOP i dit tilbud
Det er to forskellige tal, og forskellen er ikke en fejl. Markedsføringens ÅOP knytter sig til det repræsentative eksempel og beskriver den pris, størstedelen af kunderne får. Dit tilbuds ÅOP knytter sig til dig og bygger på kreditvurderingen.
Er renten variabel eller oplyst som et spænd, kan afstanden mellem de to være betydelig, og den lave ende af et spænd gælder de bedst stillede ansøgere. Regn med et sted i midten, indtil du har et konkret tal på skrift.
Det er derfor, en prissammenligning på forhånd altid er et skøn. Den eneste sammenligning, der holder, er mellem to eller tre konkrete tilbud, indhentet inden for kort tid på samme beløb og samme løbetid.
Et tilbud koster ikke noget at indhente, og fortrydelsesretten begynder først, når der er skrevet under. Der er derfor ingen omkostning ved at bede om flere, og det er den eneste måde at se sin egen pris frem for markedets.
ÅOP mod den samlede tilbagebetaling
De to tal beskriver den samme pris på hver sin måde, og de er nyttige til hver sit. ÅOP er relativ og gør to lån sammenlignelige. Den samlede tilbagebetaling er absolut og gør prisen konkret.
På korte og små kreditter er kronerne som regel det mere sigende. En ÅOP, der ser voldsom ud, kan dække over et beskedent gebyr fordelt over få måneder, og det er lettere at vurdere, om beløbet er rimeligt, end om procenten er det.
Brug derfor begge: ÅOP til at vælge mellem tilbud, kronerne til at afgøre, om lånet er pengene værd.
Hvorfor ens ÅOP kan koste forskelligt
To tilbud med samme ÅOP koster det samme pr. lånt krone pr. år — men ikke nødvendigvis det samme i alt, hvis løbetiden er forskellig. En længere løbetid til samme ÅOP betyder flere år at betale den sats i, og dermed en højere samlet omkostning.
Det er den almindeligste kilde til forvirring, når man sammenligner: ÅOP er en årlig sats, ikke en totalpris. To lån er først direkte sammenlignelige, når beløb og løbetid også er ens.
Det repræsentative eksempel
Fordi din pris først kendes efter en kreditvurdering, kræver reglerne, at markedsføring ledsages af et repræsentativt eksempel: en fuldstændig beregning på et konkret beløb og en konkret løbetid, som afspejler den pris, størstedelen af kunderne får.
Udbyderen vælger selv beløbet, og det valg afgør, hvor brugbart eksemplet er for dig. Er det regnet på 150.000 kr, beskriver det ikke et lån på 10.000 kr — heller ikke omtrentligt, og altid i den optimistiske retning.