Hvad gebyret dækker
Stiftelsesgebyret er kreditgiverens betaling for at oprette lånet: kreditvurderingen, registeropslag, oprettelse af aftalen og etableringen af betalingsforløbet. Det er arbejde, der udføres én gang, og derfor opkræves det én gang.
Det er også arbejde, der koster omtrent det samme uanset lånets størrelse, og det er nøglen til at forstå, hvorfor gebyret opfører sig, som det gør.
Hvorfor det rammer små lån hårdest
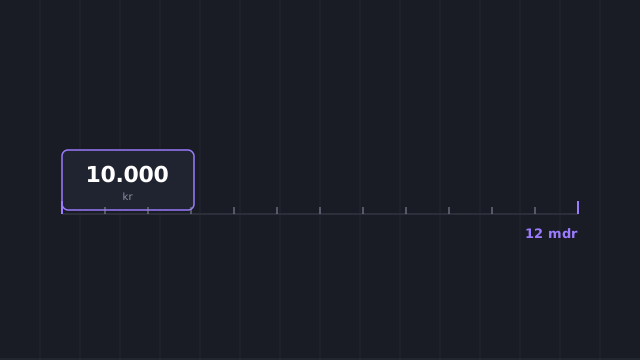
Fordi det er et fast kronebeløb. Målt i procent af det lånte beløb er det samme gebyr ti gange så stort på 10.000 kr som på 100.000 kr, og ÅOP måler netop omkostninger som en andel af det lånte.
Kort løbetid forstærker virkningen. Et engangsbeløb, der skal fordeles over tolv måneder, giver en højere årlig sats end det samme beløb fordelt over tres. Det er derfor, ÅOP på korte, små kreditter kan se voldsom ud og beskrive et beskedent gebyr.
Det forklarer også, hvorfor nogle udbydere har en nedre beløbsgrænse: under et vist beløb kan rentesummen ikke dække den faste omkostning ved en ÅOP, de vil stå ved.
Hvordan det betales
To modeller er almindelige. Enten trækkes gebyret fra udbetalingen, så du får mindre udbetalt end det beløb, aftalen lyder på — eller også lægges det oven på gælden, så du får det fulde beløb og afdrager på lidt mere.
Den anden model betyder, at du betaler renter af gebyret. Forskellen er lille på et kort lån og mærkbar på et langt, og det er værd at læse, hvilken model der gælder.
Hvis du indfrier før tid
Stiftelsesgebyret er betaling for et arbejde, der allerede er udført, og det bliver derfor som udgangspunkt ikke betalt tilbage, når du indfrier tidligt. Det er en af grundene til, at meget korte lån har høj ÅOP: gebyret er der uanset hvad.
Ved fortrydelse inden for 14 dage er billedet et andet, og vilkårene for det skal fremgå af aftalen. Læs dem, før du regner med, at det er helt omkostningsfrit at fortryde.
Sådan holder du øje med det
Gebyret skal fremgå af de standardiserede europæiske forbrugerkreditoplysninger og indgå i den oplyste ÅOP. Ser du en lav rente markedsført uden en ÅOP ved siden af, er det typisk her forskellen gemmer sig.
Hvornår gebyret opkræves
Ved aftalens indgåelse, ikke ved ansøgningen. Det er en vigtig sondring: at ansøge er gratis, og et afslag koster ikke et gebyr. Først når du accepterer et konkret tilbud, opstår omkostningen.
Det betyder også, at du kan indhente flere tilbud uden at betale for det. Gebyret er knyttet til den aftale, du vælger, og ikke til de forespørgsler, der førte dertil.
Beder nogen dig betale et beløb, før lånet kan udbetales, er det ikke et stiftelsesgebyr som her beskrevet. En reel kreditgiver trækker sine omkostninger fra udbetalingen eller lægger dem på gælden og beder dig ikke overføre penge for at få et lån.
Gebyrets størrelse skal fremgå af kreditaftalen og indgå i den oplyste ÅOP. Står det ikke nogen steder, er oplysningspligten ikke opfyldt, og det er i sig selv en grund til at stoppe op.
Gebyrer, det forveksles med
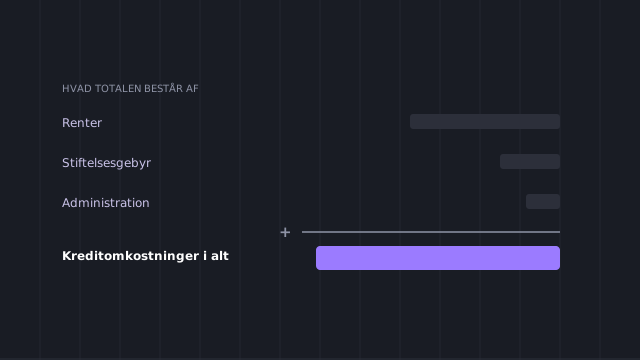
Stiftelsesgebyret er en engangsomkostning ved oprettelsen. Det er ikke det samme som et løbende administrationsgebyr, der opkræves hver måned i hele løbetiden, og heller ikke det samme som et rykkergebyr, der kun opstår, hvis en betaling udebliver.
De to første indgår begge i ÅOP, men de opfører sig forskelligt: engangsbeløbet vejer tungest på korte lån, mens det månedlige gebyr vejer tungest på lange. Rykkergebyret indgår ikke i ÅOP, fordi det afhænger af din adfærd og ikke af aftalen.
Hvad et gebyrfrit lån betyder
Markedsføring af et lån »uden gebyrer« betyder som regel uden stiftelsesgebyr — ikke uden omkostninger. Renten kan være tilsvarende højere, og det er derfor ÅOP findes: den samler begge dele, så et lån ikke kan se billigere ud alene ved at flytte prisen fra det ene sted til det andet.
Testen er enkel. Sammenlign ÅOP på samme beløb og samme løbetid, og se på den samlede tilbagebetaling. Er den lavere uden gebyr, er tilbuddet reelt billigere; er den ikke, er gebyret bare flyttet ind i renten.
Gebyret på et lille lån
På 10.000 kr er stiftelsesgebyret ofte den største enkeltpost i de samlede kreditomkostninger ved en kort løbetid. Det gør det til det tal, der er værd at spørge til først, når to tilbud ligner hinanden på renten.
Det er også grunden til, at et lån bør have en løbetid, der passer til behovet frem for til gebyret: at strække løbetiden for at »fordele« gebyret gør den samlede pris højere, ikke lavere.