Hvad ydelsen består af
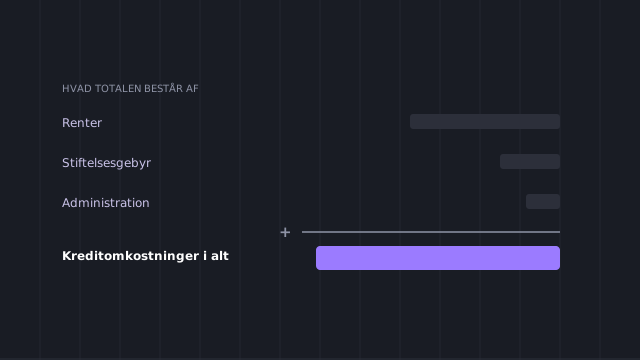
«Månedlig ydelse lån 10000 — beregning og eksempler» er den korte version af det, siden her svarer på. Ydelsen er ét tal, men den dækker over tre ting: renter af den gæld, der er tilbage, afdrag på
selve gælden, og hos nogle udbydere et fast månedligt administrationsgebyr.
Ved et annuitetslån — som er den form, danske forbrugslån næsten altid har — er summen den samme
hver måned. Det er hele idéen: du kan lægge budget én gang og vide, hvad der trækkes.
Fordelingen mellem renter og afdrag ændrer sig derimod undervejs, og det er den mekanik, der
overrasker de fleste. I begyndelsen går en større del til renter, fordi renten beregnes af en gæld,
der stadig er stor. Til sidst er det omvendt, og næsten hele ydelsen går til afdrag.
Det har en konkret konsekvens: du er ikke halvvejs gennem gælden, når du er halvvejs gennem tiden.
Regner du med at indfri undervejs, er det restgælden, det koster, og den falder langsommere end
kalenderen i første halvdel.
Sådan beregnes den
Ydelsen udledes af tre størrelser: beløbet, den månedlige rente og antallet af måneder. Den
månedlige rente udledes igen af ÅOP, så gebyrer, der indgår i ÅOP, også indgår i ydelsen.
Det er derfor, du skal regne på ÅOP og ikke på debitorrenten. Bruger du renten alene, får du et for
lavt tal, og forskellen er præcis de omkostninger, ÅOP findes for at fange.
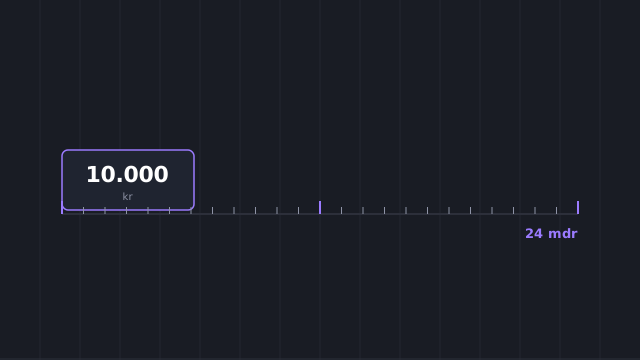
Sat i tal, med en illustrativ ÅOP på 14,9 % som regneforudsætning: 10.000 kr over
12 måneder giver en ydelse omkring 898 kr, over 24 måneder omkring 480 kr, og over 48 måneder omkring 273 kr.
Beregneren på sitet laver det samme regnestykke på de tal, du selv taster ind. Den er mest værd,
når du har et konkret tilbud og skal afgøre, om det kan bæres — ikke som et gæt på forhånd.
Hvad der afgør størrelsen
Tre ting, og du bestemmer reelt over den ene.
Beløbet er givet af behovet. Rentesatsen er udbyderens og afgøres af kreditvurderingen — den kan du
ikke forhandle, og du kender den først, når du har et tilbud. Løbetiden vælger du selv inden for
udbyderens ramme, og det er det håndtag, der flytter ydelsen mest.
Sammenhængen er ikke lineær. De første forlængelser sænker ydelsen mærkbart; de sidste gør mindre
og mindre, mens den samlede pris bliver ved med at stige. Springet fra 12 til 24 måneder er stort;
springet fra 48 til 60 er lille i ydelse og dyrt i alt.
Det er værd at kende, fordi det peger på, hvor det giver mening at stoppe: den længste løbetid er
sjældent det bedste køb, selv når man har brug for en lav ydelse.
Sådan tester du den mod budgettet
Den test, der virker, tager ti minutter og bruger dine egne tal frem for en tommelfingerregel.
Tag din indkomst efter skat. Træk husleje, forsikringer, abonnementer, transport, mad og
eksisterende afdrag fra. Det, der står tilbage, er dit rådighedsbeløb — og det er det samme tal, en
kreditvurdering regner ud om dig.
Træk så ydelsen fra det. Bliver der stadig et rimeligt beløb tilbage, når der er plads til det
uforudsete, er lånet til at have med at gøre. Bliver der ikke, er svaret ikke automatisk en længere
løbetid — det kan også være et mindre beløb eller ingenting.
Gør øvelsen på din dårligste måned og ikke på en gennemsnitlig. En ydelse, der er komfortabel i
marts og umulig i december, er reelt en ydelse, du betaler med en buffer, du måske ikke har.
Og brug den ydelse, du faktisk bliver tilbudt. På et marked, hvor prisen afhænger af
kreditvurderingen, er den ydelse, du regnede med, ikke altid den, du får.
Betalingsdatoen betyder mere end man tror
En lille ting, der virker hver eneste måned i hele løbetiden: hvilken dag ydelsen trækkes.
Ligger trækket få dage før din løn, betaler du reelt hver måned fra den foregående måneds rest, og
det er præcis der, en stram måned bliver til et overtræk. Ligger det få dage efter, er pengene der.
Mange udbydere lader dig vælge eller ændre datoen, enten ved oprettelsen eller senere i
selvbetjeningen. Det koster som regel ingenting og er den billigste form for budgetsikkerhed, der
findes på et lån.
Kan datoen ikke flyttes, kan du flytte pengene i stedet: sæt en fast overførsel samme dag, lønnen
går ind, til en konto der kun bruges til ydelsen. Så er beløbet væk, før det kan bruges til noget
andet.
Hvis en måned glipper
Det er værd at vide på forhånd, hvad der sker, fordi frygten ellers udsætter den handling, der
virker.
Først kommer en rykker med et gebyr, og der påløber renter af det skyldige beløb. Efter renteloven
er der grænser for både gebyrets størrelse og for antallet af rykkere for samme krav. Bliver der ikke
betalt, kan sagen sendes til inkasso, og derefter kan der blive tale om en registrering.
Det, der bryder kæden, ligger før det hele: ring til udbyderen, inden ydelsen falder. En aftale om
at rykke en betaling er langt lettere at få i forvejen end bagefter og koster sjældent andet end de
renter, forlængelsen giver.
En enkelt sen betaling er ikke en katastrofe. Det dyre er at lade være med at sige noget, indtil
der er flere rykkere og et inkassogebyr oveni.
Kan ydelsen ændres undervejs
Delvist. Selve den aftalte ydelse ændres normalt ikke ved en simpel besked — skal aftalen laves om,
er det en ny aftale med nye betingelser.
Men du kan altid betale mere. Retten til at indfri helt eller delvist før tid er lovsikret og kan
ikke aftales væk, og et ekstra beløb går direkte på gælden. Effekten er størst tidligt, fordi den
fjerner renten af beløbet i alle de resterende måneder.
Kontrollér, hvordan din udbyder håndterer en overbetaling: nogle steder afkortes løbetiden
automatisk, andre steder skal du bede om det, ellers står beløbet som et forudbetalt afdrag og sænker
blot næste ydelse.
Nogle udbydere tilbyder desuden at springe en ydelse over, typisk én gang om året. Det gør ikke
gælden mindre — den forrentes videre — men det kan være en brugbar ventil i en presset måned og er
billigere end en misligholdelse.
Når lånet er betalt ud
To ting er værd at gøre, og begge tager få minutter.
Bed om en skriftlig bekræftelse på, at kreditten er indfriet og aftalen afsluttet. Den er gratis og
er det eneste, du har, hvis der senere dukker et krav op. Kontrollér samtidig, at eventuelle
tilknyttede ydelser er stoppet — en betalingsforsikring følger ikke altid automatisk med ud.
Og læg mærke til, at der nu er et beløb ledigt hver måned. Et lille lån, der er betalt ud, frigiver
en fast post i budgettet, og den har det med at forsvinde i forbrug, hvis ingen bemærker, at den er
blevet ledig.
Ydelsen ved siden af dine andre faste udgifter
En ydelse vurderes sjældent alene, og det er heller ikke sådan, en kreditvurdering ser på den. Det
afgørende er, hvad den udgør sammen med alt det andet, der trækkes hver måned.
Stil den op ved siden af husleje, forsikringer, abonnementer, transport og eksisterende afdrag.
Bliver den samlede sum en så stor del af indkomsten, at der ikke er plads til det uforudsete, er
lånet for stort — også selv om ydelsen isoleret set ser beskeden ud.
Det er også her, flere små lån bliver et problem. Hver enkelt ydelse er overkommelig; det er summen,
der ikke er, og den er lettere at overse, når posterne ligger hos forskellige udbydere med
forskellige betalingsdatoer.
Skriv dem op i én liste med beløb og dato. Det er den mest oplysende halve time, man kan bruge på
sin egen økonomi, og den koster ingenting.
Hvad ydelsen ikke fortæller dig
Ydelsen er det tal, der bliver fremhævet i markedsføring, og det er værd at vide, hvorfor.
Den er det eneste af lånets tal, der kan gøres lille ved at ændre én ting. En længere løbetid
sænker ydelsen og hæver den samlede pris, og kun det ene af de to tal står med store typer. En lav
ydelse er derfor ikke et tegn på et billigt lån — den kan lige så godt være tegn på et langt.
Sammenlign derfor aldrig to tilbud på ydelsen alene. Er løbetiderne forskellige, sammenligner du
tid og ikke pris.
De tal, der afgør, om lånet er godt, er ÅOP og den samlede tilbagebetaling. Ydelsen afgør noget
andet og lige så vigtigt: om du kan bære det.
Hvis ydelsen er for høj
Der er tre veje, og de er ikke lige gode.
Den første er et mindre beløb. Det er den billigste løsning og den, der oftest overses: kan du
dække en del af udgiften selv, falder ydelsen tilsvarende, og lånet bliver samtidig lettere at få
godkendt.
Den anden er en længere løbetid. Den virker, og den koster — regnet til en illustrativ ÅOP på 14,9 % er forskellen mellem 24 og 60 måneder omkring 2.432 kr i samlede
kreditomkostninger.
Den tredje er at lade være. Er ydelsen for høj i alle varianter, er det ikke løbetiden, der er
problemet, og et lån er så ikke svaret på det, der er. Gratis og anonym gældsrådgivning kan se på
helheden, og rådgiveren tjener ikke på, hvad du beslutter.
Ydelsen når renten er variabel
Alt ovenstående forudsætter en fast rente, hvor ydelsen er den samme hele vejen. Er renten
variabel, gælder det ikke fuldt ud.
Så kan satsen ændre sig i løbetiden, og ydelsen med den. Betingelserne for, hvornår det kan ske, og
hvordan du får besked, skal fremgå af kreditaftalen — og det er et af de steder, det er værd at læse
mere end overskriften.
Den praktiske konsekvens er, at budgettet skal kunne bære en ydelse, der er lidt højere end den,
du starter med. Jo længere løbetid, jo mere plads bør der være.
Er du usikker, taler det for den korteste løbetid, du kan bære. Kort løbetid er den enkleste form
for renterisikostyring, der findes.
Hvad et ekstra beløb hver måned gør
Den mest effektive ændring, du kan lave, kræver hverken en ny aftale eller en samtale: at betale
lidt mere end ydelsen, hver måned, fra begyndelsen.
Hver ekstra krone går direkte på gælden og fjerner dermed renten af den krone i alle de resterende
måneder. Effekten er størst tidligt og aftager mod slutningen — det modsatte af, hvad de fleste gør,
som er at betale ekstra, når de sidste måneder alligevel er i sigte.
Det binder dig ikke. Forpligtelsen er den aftalte ydelse, og du kan stoppe det ekstra igen i en
stram måned uden at det får konsekvenser.
Kontrollér dog, hvordan din udbyder håndterer en overbetaling. Nogle steder afkortes løbetiden
automatisk, andre steder skal du bede om det — ellers står beløbet blot som et forudbetalt afdrag og
sænker næste ydelse i stedet for at forkorte forløbet.
Ydelsen som fast post fra første måned
Den mest almindelige grund til, at et lille lån bliver et problem, er ikke, at ydelsen var for
høj — det er, at den aldrig kom ind i budgettet som en fast udgift.
Skriv den ind sammen med husleje og forsikringer fra den første måned, ikke som noget der betales
af det, der bliver til overs. Et beløb, der skal findes hver måned, bliver fundet; et beløb, der
skal blive tilovers, gør det ikke altid.
Og noter, hvornår den sidste betaling falder. Det er en god dato at kende, både fordi den er værd
at glæde sig til, og fordi det frigivne beløb ellers forsvinder ubemærket i forbrug.
Sæt gerne en påmindelse en måned før. Så er der tid til at bede om en skriftlig bekræftelse på,
at kreditten er indfriet, og til at kontrollere, at eventuelle tilknyttede ydelser stopper med
den.
Ydelsen er den ene af lånets tal, du mærker hver måned.