lån10000.dk

Prisen · artikel

Hvad koster et lån på 10.000 kr?

Renten er ikke prisen. Her er hele regnestykket — rente, gebyrer og den ÅOP de to tilsammen giver, på præcis 10.000 kr.

Sammenlign lån

Annoncørlink — vi kan modtage kommission, hvis du klikker og ansøger. Det påvirker ikke vores rangering eller anbefaling.

Opdateret 17.09.2026

Unilån
19,7 - 24,9 %ÅOP
Lånebeløb 20.000 - 100.000 kr
Løbetid 12 - 72 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Populært lån online
  • Op til 100.000 kr.
ANSØG HER
14 dages fortrydelsesret
Creditstar
23,49 %ÅOP
Lånebeløb 6.000 - 120.000 kr
Løbetid 12 - 84 mdr.
Min. alder 21 år
  • Godkendelse: Acceptabel
  • Trending
  • Klare vilkår uden skjulte gebyrer
  • Udbetaling samme dag!
ANSØG HER
14 dages fortrydelsesret
Kreditnu
24,87 %ÅOP
Lånebeløb 4.000 - 25.000 kr
Løbetid 24 - 24 mdr.
Min. alder 23 - 70 år
  • Godkendelse: Acceptabel
  • Trending
  • Svar straks
  • Gratis straksoverførsel
ANSØG HER
14 dages fortrydelsesret
MyLoan24
Lånebeløb 5.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 500.000 kr.
  • 100% gratis og uforpligtende at ansøge
ANSØG HER
14 dages fortrydelsesret
PayMark Finans
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – hurtigt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Kliklån
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Pengene hurtigt på kontoen
  • Kviklån uden sikkerhed
ANSØG HER
14 dages fortrydelsesret
Viiga Lån
21,56 - 24,87 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr.
  • Udbetaling inden for 2–3 dage.
ANSØG HER
14 dages fortrydelsesret
Leasy Minilån
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – trygt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Cashper.dk
24,90 %ÅOP
Lånebeløb 3.000 - 20.000 kr
Løbetid 2 - 6 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Meget populært
  • Pengene inden 1 time
ANSØG HER
14 dages fortrydelsesret
Letfinans
3,69 - 24,99 %ÅOP
Lånebeløb 10.000 - 500.000 kr
Løbetid 12 - 144 mdr.
Min. alder 21 år
  • Godkendelse: Acceptabel
  • Trending
  • Lav èn låneansøgning
  • Modtag flere tilbud
ANSØG HER
14 dages fortrydelsesret
Brugernes favorit
Ferratum Kredit
24,99 %ÅOP
Lånebeløb 1.500 - 50.000 kr
Løbetid 9 - 199 mdr.
Min. alder 21 - 100 år
  • Godkendelse: Acceptabel
  • Trending
  • Ansøg lån uden dokumentation
  • Udbetaling 45 minutter
ANSØG HER
14 dages fortrydelsesret
Lendo
1,25 - 20,95 %ÅOP
Lånebeløb 10.000 - 1.000.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Én ansøgning 21 lånetilbud
  • Super samlelån
ANSØG HER
14 dages fortrydelsesret
Bedste lån i september
Facit Lån
9,39 - 24,43 %ÅOP
Lånebeløb 10.000 - 300.000 kr
Løbetid 36 - 120 mdr.
Min. alder 21 år
  • Godkendelse: Acceptabel
  • Trending
  • Ingen skjulte gebyrer
  • Ved samlelån, sørger de for at indfri dine eksisterende lån
ANSØG HER
14 dages fortrydelsesret
Høj godkendelse
CapitalBox
Lånebeløb 15.000 - 2.500.000 kr
Løbetid 1 - 36 mdr.
  • Godkendelse: Acceptabel
  • Trending
  • Erhvervslån 15.000 - 2.500.000 kr. i op til 36 måneder
  • Godkendt lån inden for én arbejdsdag - ansøg online på 2 minutter
ANSØG HER
14 dages fortrydelsesret
Arcadia Finans
Lånebeløb 25.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån helt op til 500.000 kr.
  • Gratis og uforpligtende
ANSØG HER
14 dages fortrydelsesret
Matchbanker
Lånebeløb 1.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Få din personlige låneliste
  • Få svar med det samme
ANSØG HER
14 dages fortrydelsesret
DER PrivatLån Plus
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • God Rente
  • Få hurtigt svar på din ansøgning.
ANSØG HER
14 dages fortrydelsesret
Bettercompared
3,60 - 24,99 %ÅOP
Lånebeløb 25.000 - 400.000 kr
Løbetid 12 - 180 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Få lånetilbud fra op til 12 banker
  • Blandt markedets laveste renter
ANSØG HER
14 dages fortrydelsesret
Leasy Kontantlån
24,51 %ÅOP
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – fast lav rente.
  • Ingen gebyrer – betal ud når du vil.
ANSØG HER
14 dages fortrydelsesret
Debitorrente i eksemplet
12,00 % nominel årlig rente
ÅOP
18,7 % rente + alle obligatoriske gebyrer
Kreditomkostninger
2.398 kr over 24 måneder
Samlet tilbagebetaling
12.398 kr inkl. hovedstolen
Kreditomkostninger, 24 mdr 2.398 kr
Heraf gebyrer 1.100 kr
ÅOP 18,7 %
Månedlig ydelse inkl. gebyr 496 kr
Billigst mod dyrest på markedet 2.451 kr til forskel
Indhold
  1. Det korte svar
  2. Hvorfor gebyrerne fylder så meget netop her
  3. Hvad du faktisk betaler hver måned
  4. Tre ting der ændrer prisen, og én der ikke gør
  5. Sådan læser du et tilbud
  6. To tilbud med samme rente — og næsten dobbelt så stor forskel i pris
  7. Det samme lån i den billige og den dyre ende af markedet
  8. Hvad ÅOP ikke indeholder
  9. Det repræsentative eksempel
  10. Hvis du betaler for sent
  11. Springer prisen ved bestemte beløb?
  12. Prisen hos en udbyder, du allerede er kunde hos
  13. Hvad det koster at samle to lån til ét
  14. Hvad det koster at lade være
  15. Renten er størst i begyndelsen
  16. Prisen målt pr. lånt krone
  17. Hvad de 2.398 kr består af
  18. Rente mod ÅOP på 10.000 kr over 24 måneder
  19. Videre om prisen på 10.000 kr
  20. Lån 10.000 kr
  21. Beregner
  22. Løbetid
  23. Samlede omkostninger
  24. ÅOP
  25. Stiftelsesgebyr

Det korte svar

Et lån på 10.000 kr med en debitorrente på 12,00 % over 24 måneder koster 2.398 kr i alt oveni det lånte beløb. Renten står for 1.298 kr af det. Resten — 1.100 kr — er gebyrer, og det er den del, de fleste ikke regner med.

Fordi gebyrerne tæller med i ÅOP og ikke i renten, ender det samme lån med en ÅOP på 18,7 %. Det er 6,7 procentpoint over renten, på et lån hvor intet er skjult og alle tal står i aftalen. Forskellen er ikke et snydenummer; den er matematik.

Hvorfor gebyrerne fylder så meget netop her

Stiftelsesgebyret er et fast kronebeløb. De 500 kr er de samme, uanset om du låner 10.000 kr eller 100.000 kr — men på det lille lån er de 5 % af hovedstolen, og på det store er de 0,5 %. Det er hele forklaringen på, at små lån næsten altid har højere ÅOP end store, hos den samme udbyder, med den samme rente.

Det månedlige gebyr virker på samme måde. 25 kr lyder ikke af noget, men over 24 måneder bliver det 600 kr — mere end en tredjedel af hele renteregningen på dette lån. Derfor er et lån med lav rente og højt månedsgebyr ofte dyrere end det omvendte, og derfor er ÅOP det eneste tal, der kan sammenlignes.

Hvad du faktisk betaler hver måned

Ydelsen på selve lånet er 471 kr. Lægger du det månedlige gebyr til, betaler du 496 kr om måneden i 24 måneder. Det er det tal, der skal kunne være i dit budget — ikke ydelsen uden gebyr, som er den, der oftest står med største skrift.

Tre ting der ændrer prisen, og én der ikke gør

Løbetiden ændrer den mest. Den er gennemgået for sig på siden om løbetid, fordi den fortjener sit eget regnestykke. Udbyderen ændrer den næstmest: spændet på markedet ved dette beløb er stort nok til at koste tusinder over to år. Din egen profil ændrer den tredjemest — samme udbyder giver ikke alle den samme ÅOP.

Det, der ikke ændrer prisen, er hvad du skal bruge pengene til. Et forbrugslån er ikke øremærket, og ingen udbyder giver rabat, fordi formålet lyder fornuftigt. Bliver du mødt med noget andet, er det markedsføring og ikke en prisoplysning.

Sådan læser du et tilbud

Kig efter tre tal i den rækkefølge: ÅOP, samlet tilbagebetaling i kroner, og månedlig ydelse inklusive gebyrer. Står de ikke alle tre i tilbuddet, er det ikke et fuldt tilbud endnu. Kreditaftaleloven kræver, at ÅOP oplyses både i markedsføringen og i selve aftalen.

To tilbud med samme rente — og næsten dobbelt så stor forskel i pris

Det bedste argument for at se på ÅOP i stedet for renten er et eksempel, hvor renten er ens. Tag tre tilbud på 10.000 kr over 24 måneder, alle med en debitorrente på 10,00 %. Renten alene koster 1.075 kr i alle tre.

Det første har ingen gebyrer. Det andet lægger et stiftelsesgebyr på 1.200 kr oveni. Det tredje har intet stiftelsesgebyr, men 60 kr om måneden i administration. I annoncerne ser nummer to og tre ud som hinandens modsætninger — det ene fremhæver «ingen månedlige gebyrer», det andet «intet stiftelsesgebyr».

I kroner koster de næsten det samme: 2.275 kr mod 2.515 kr, en forskel på 240 kr. Og i ÅOP ligger de begge omkring 25,7 % og 25,0 % — mod 10,5 % for det uden gebyrer. Renten var identisk hele vejen. ÅOP er det eneste af de tre tal, der fangede forskellen.

Bemærk også, at ydelsen ikke afslører noget: tilbud ét og to har præcis den samme månedlige ydelse på 461 kr, fordi gebyret i nummer to betales ved oprettelsen. Vælger du efter ydelsen, vælger du blindt mellem dem.

Det samme lån i den billige og den dyre ende af markedet

Spændet i ÅOP på 10.000 kr er stort nok til at være den næststørste beslutning efter løbetiden. Ved 24 måneder koster lånet 1.007 kr hos den billigste ende af markedet og 3.458 kr i den dyre. Det er 2.451 kr til forskel på det samme lån, til den samme løbetid, med den samme tilbagebetaling af hovedstolen.

Den billige ende er banksporet, og den vurderer strengest. Den dyre ende udbetaler hurtigst og vurderer lempeligst. Der er ingen udbyder, der er både billigst, hurtigst og mest imødekommende — prisen er betalingen for et af de to andre.

Hvad ÅOP ikke indeholder

ÅOP dækker alt, der er en betingelse for at få kreditten. Det er en præcis afgrænsning, og den efterlader tre ting udenfor, som stadig koster penge.

  • Frivillige tilkøb. En betalingsforsikring, du ikke skal have for at få lånet, tæller ikke med i ÅOP. Den koster alligevel, og den er ofte tilvalgt på forhånd i ansøgningsflowet.
  • Rykkergebyrer. De opstår først, hvis du betaler for sent, så de kan ikke være med i en pris, der oplyses på forhånd.
  • Morarenter. Renten ved for sen betaling er en anden — og højere — sats end lånets, og den løber oveni.

Ingen af de tre er skjulte: de står i aftalen. Men de står ikke i ÅOP, og det er værd at vide, når to tilbud har samme ÅOP og forskellige vilkår for det, der sker, hvis noget går galt.

Det repræsentative eksempel

Enhver udbyder skal vise et repræsentativt eksempel: et konkret beløb, en konkret løbetid og de tal, det giver. Det er dét eksempel, ÅOP i markedsføringen refererer til — ikke nødvendigvis dit lån.

Læs derfor beløbet og løbetiden i eksemplet, før du læser ÅOP. Et eksempel regnet på 75.000 kr over 84 måneder siger meget lidt om, hvad 10.000 kr over 24 måneder koster hos den samme udbyder, fordi de faste gebyrer fylder helt forskelligt i de to.

Hvis du betaler for sent

Prisen, der er beregnet ovenfor, forudsætter, at hver ydelse betales til tiden. Sker det ikke, kommer der et rykkergebyr og morarenter oveni, og ved gentagen misligholdelse kan hele restgælden kræves indfriet på én gang. På et lån på 10.000 kr er restgælden efter et års afdrag stadig et firecifret beløb.

Det er derfor, valget af ydelse betyder mere end valget af udbyder. En ydelse, der lige akkurat kan bæres i en normal måned, er en ydelse, der ikke kan bæres i en unormal — og den unormale måned er den, hele regnestykket ovenfor holder op med at gælde i.

Springer prisen ved bestemte beløb?

Ja, og det er værd at kende, hvis du står lige omkring 10.000 kr. Mange udbydere har trin i deres prissætning frem for en glidende skala, og et lån på 15.000 kr kan derfor have lavere ÅOP end et på 10.000 kr hos den samme udbyder — fordi det faste stiftelsesgebyr fordeles på mere.

Det er ikke en anbefaling om at låne mere, end du har brug for. Renten løber af hele beløbet, så et større lån er stadig dyrere i kroner. Men står du og skal bruge 9.400 kr, er det værd at tjekke, om udbyderens nederste trin i det hele taget starter ved 10.000 — flere gør.

Den omvendte fælde er at runde op til et pænere tal. Låner du 10.000 kr, når du skal bruge 7.400, betaler du renter af 2.600 kr, du ikke havde brug for, i hele løbetiden.

Prisen hos en udbyder, du allerede er kunde hos

Har du en bank i forvejen, er den næsten altid det billigste sted at spørge først. Ikke af loyalitetsgrunde, men fordi den kan se din kontohistorik og derfor har mindre usikkerhed at prissætte. Mindre usikkerhed er lavere ÅOP.

Det samme gælder i mindre grad hos en udbyder, du har haft et lån hos og betalt tilbage til tiden. Nogle tilbyder en lavere sats til gengangere. Det er værd at spørge om direkte — det står sjældent på forsiden.

Hvad det koster at samle to lån til ét

Har du to mindre kreditter i forvejen, kan et lån på 10.000 kr være en samling frem for et nyt forbrug. Regnestykket er så et andet: du skal sammenligne den nye ÅOP med den vægtede ÅOP på det, du indfrier, ikke med den højeste af dem.

Og du skal regne på løbetiden. En samling til en lavere ÅOP over en længere periode kan sagtens koste flere kroner i alt end de to dyre lån, du havde. Den lavere månedlige ydelse føles som en besparelse, og er det ikke nødvendigvis. Det er den samme afvejning som på løbetidssiden, bare med to lån i den ene ende.

Hvad det koster at lade være

Den ærligste sammenligning er ikke mellem to udbydere, men mellem at låne og at vente. Skal du bruge 10.000 kr til noget, der kan vente tre måneder, og kan du lægge 507 kr til side om måneden i den periode, har du sparet hele kreditomkostningen på et 24-måneders lån.

Det er ikke altid en mulighed, og siden her er skrevet til dem, hvor det ikke er. Men regnestykket hører med: 1.520 kr er, hvad du betaler for at have pengene nu i stedet for senere. Er «senere» tre måneder væk, er det en dyr fremrykning. Er det to år væk, er det en anden sag.

Er udgiften akut — en tandlægeregning, en bil du skal bruge for at komme på arbejde — så er ventetiden ikke gratis, og så er lånet den billigere af to dyre muligheder. Det er den situation, prisen på denne side skal bruges til at vurdere, ikke til at afskrække fra.


Renten er størst i begyndelsen

Et annuitetslån har samme ydelse hver måned, men ydelsen består ikke af det samme hver måned. I begyndelsen går en større del til renter og en mindre til afdrag, fordi renten beregnes af en gæld, der stadig er stor. Til sidst er det omvendt.

Det har en konkret konsekvens, som overrasker mange: du er ikke halvvejs gennem gælden, når du er halvvejs gennem tiden. Regnet til 14,9 % i ÅOP — den samme forudsætning som resten af denne side — står der stadig omkring 5.174 kr tilbage af et etårigt lån efter seks betalinger, selv om halvdelen af pengene er betalt.

Det er værd at kende, hvis du regner med at indfri undervejs. Restgælden falder langsommere end kalenderen i første halvdel, og det er restgælden, en indfrielse koster.

Til gengæld arbejder mekanikken for dig, hvis du betaler ekstra tidligt. En ekstra indbetaling i måned to fjerner rente i alle de resterende måneder; den samme indbetaling i næstsidste måned fjerner næsten ingen.

Prisen målt pr. lånt krone

ÅOP er en årlig procentsats, og det gør den svær at mærke på et lille beløb over kort tid. En anden måde at se på det samme tal er, hvad hver lånt krone koster i alt.

Med 14,9 % som regneforudsætning koster 10.000 kr over 24 måneder omkring 1.520 kr i kreditomkostninger. Det svarer til, at hver lånt krone koster omkring 15 øre — og over 36 måneder omkring 2.299 kr, altså tættere på 23 øre pr. krone.

Regnestykket er det samme som ÅOP, bare vendt om, og for nogle er det lettere at forholde sig til. Det gør især forskellen mellem løbetider håndgribelig: du kan spørge dig selv, om det, du bruger pengene til, er de ekstra øre pr. krone værd.

Det er også en nyttig test på et tilbud, der virker uoverskueligt. Kan du ikke omregne det til, hvad en krone koster, er der som regel en oplysning, du mangler — og den skal stå i de standardiserede europæiske forbrugerkreditoplysninger.

Prisen er ikke ét tal, men fire, og de fortæller hver sin ting. Har du dem alle, kan du både sammenligne to tilbud og se, om det billigste også er det, du kan bære — og det er sjældent det samme spørgsmål.

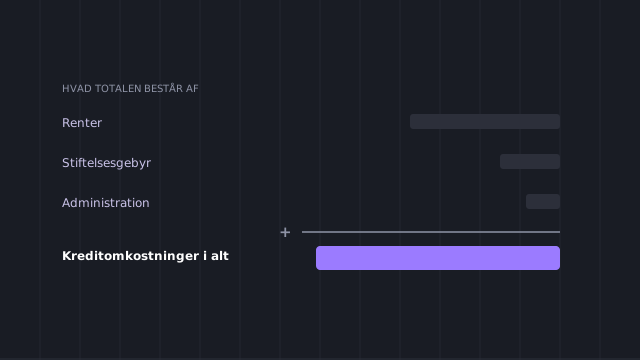
Hvad de 2.398 kr består af

10.000 kr · 24 mdr · debitorrente 12,00 %

2.398 kr i samlede kreditomkostninger

  • Renter 1.298 kr
  • Stiftelsesgebyr 500 kr
  • Månedlige gebyrer 600 kr

Ydelse inkl. gebyr 496 kr · ÅOP 18,7 %

Beregnet med annuitetsformlen. ÅOP er løst ud af den samlede betalingsstrøm, ikke oplyst på forhånd.

Rente mod ÅOP på 10.000 kr over 24 måneder

Post Beløb Andel af omkostningerne
Renter (12,00 % debitorrente) 1.298 kr 54,1 %
Stiftelsesgebyr 500 kr 20,9 %
Månedlige gebyrer (24 × 25 kr) 600 kr 25,0 %
I alt 2.398 kr 100,0 %

Videre om prisen på 10.000 kr

Kilder

  1. Kreditaftaleloven — beregning og oplysning af ÅOP ÅOP skal oplyses i markedsføring og i kreditaftalen, og omfatter alle obligatoriske omkostninger. retsinformation.dk
  2. Renteloven Rammerne for renteberegning ved forbrugerkredit. retsinformation.dk
  3. Vejledning om god skik for finansielle virksomheder Krav til, hvordan pris og omkostninger præsenteres for forbrugeren. finanstilsynet.dk
  4. Sådan sammenligner du lån ÅOP er sammenligningsgrundlaget, ikke den nominelle rente. forbrug.dk

Vi bruger primært officielle og offentligt tilgængelige kilder. Lånevilkår kan ændre sig — kontroller altid de endelige vilkår hos udbyderen.

Steffen Lauenborg Finansiel rådgiver og skribent

Steffen Lauenborg skriver om privatøkonomi og kredit — om hvad der afgør, om du kan låne, og hvad lånet kommer til at koste. Han dækker kreditvurdering, rådighedsbeløb og betalingsanmærkninger på den ene side og lånegrænser, ÅOP og friværdi på den anden, og skriver ud fra reglerne frem for hurtige svar.

Faglig gennemgang: Helle Bay Kristensen, Fagredaktør for kredit og lån · cand.merc.fir

Hvad koster et lån på 10.000 kr?

Med en debitorrente på 12,00 %, et stiftelsesgebyr på 500 kr og 25 kr i månedligt gebyr koster det 2.398 kr over 24 måneder. Samlet tilbagebetaling bliver 12.398 kr.

Hvorfor er ÅOP højere end renten?

Fordi gebyrerne tæller med i ÅOP og ikke i renten. Her løfter 1.100 kr i gebyrer en rente på 12,00 % til en ÅOP på 18,7 %.

Er den laveste ÅOP altid billigst?

Ved samme løbetid, ja. På tværs af løbetider, nej — et kort lån med høj ÅOP kan koste færre kroner end et langt med lav. Sammenlign på ÅOP, beslut på den samlede tilbagebetaling.

Kan udbyderen ændre prisen undervejs?

Kun hvis aftalen har variabel rente, og så skal vilkårene for ændringen stå i aftalen. Er renten fast, ligger ydelsen fast i hele løbetiden.

Hvorfor er ÅOP højere end renten?

Fordi ÅOP også indeholder gebyrerne. Renten er kun én del af prisen, og på et lille lån vejer et fast stiftelsesgebyr tungt i procent. Derfor er det ÅOP og ikke rentesatsen, du sammenligner på.

Sidst opdateret