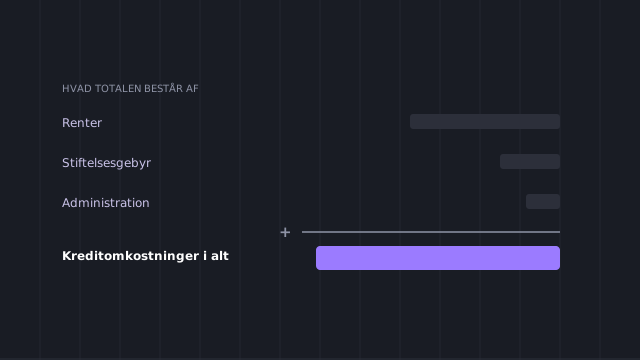
Hvad det koster at indfri efter et år
Halvvejs i tid er et naturligt sted at gøre status, og tallet overrasker de fleste. Regnet til
14,9 % i ÅOP står der efter tolv betalinger stadig omkring 5.347 kr tilbage af de
10.000 kr.
Det er ikke fordi noget er gået galt. Det er annuitetslånets natur: renterne beregnes af en gæld,
der er størst i begyndelsen, så den første halvdel af betalingerne indeholder mere rente og mindre
afdrag end den sidste.
Konsekvensen er værd at kende, hvis du regner med at indfri undervejs. Det er restgælden, en
indfrielse koster, og den falder langsommere end kalenderen i første halvdel. Til gengæld er den
sidste halvdel næsten rent afdrag.
Det taler for at indfri tidligt, hvis muligheden er der, frem for at vente til det føles som
slutspurten. En ekstra indbetaling i måned tre fjerner rente i enogtyve måneder; den samme i måned
enogtyve fjerner næsten ingen.
En løbetid på toogtyve til fireogtyve måneder krydser to årsskifter, og det er mere end en
kalenderdetalje — der er et par ting, der kan ændre sig midt i forløbet.
Din årsopgørelse er den mest konkrete. Renteudgifter på et forbrugslån er som udgangspunkt
fradragsberettigede, og udbyderen indberetter dem. Det er ikke mange kroner på et lån af denne
størrelse, men det er værd at kontrollere, at de faktisk står der, frem for at antage det.
Det andet er dit eget budget. Husleje, forsikringer og abonnementer reguleres typisk ved
årsskiftet, og en ydelse, der passede i januar, kan sidde stramt i den næste januar uden at nogen har
gjort noget forkert.
Derfor er en løbetid over to år et argument for at lægge lidt luft ind fra begyndelsen, frem for at
vælge den ydelse, der lige akkurat går op i dag.
Hvis du får et bedre tilbud, mens lånet løber
Det sker, og det er værd at vide, hvordan man vurderer det, for et lavere månedstal er ikke i sig
selv et bedre lån.
Sammenligningen skal laves på den resterende gæld og den resterende tid. Et nyt lån, der indfrier
det gamle, skal koste mindre i samlede kreditomkostninger fra i dag og frem — ikke bare have en
pænere ÅOP end den, du engang fik. Er der en ny stiftelsesomkostning, skal den også med i
regnestykket.
Den almindelige fælde er, at det nye lån har længere løbetid. Så falder ydelsen, mens den samlede
pris stiger, og det ser ud som en forbedring i det eneste tal, der bliver vist.
Retten til at indfri det gamle lån før tid er lovsikret, så omlægningen er altid mulig. Spørgsmålet
er kun, om regnestykket holder, når man regner det på begge lån over den samme periode.
Hvad lidt ekstra hver måned gør
En af de mest effektive ting, du kan gøre ved et toårigt lån, kræver hverken en ny aftale eller en
samtale: at betale lidt mere end ydelsen, hver måned, fra begyndelsen.
Mekanikken er, at hver ekstra krone går direkte på gælden og dermed fjerner renten af den krone i
alle de resterende måneder. Effekten er derfor størst tidligt og aftager mod slutningen — det modsatte
af, hvad de fleste gør, som er at betale ekstra, når de sidste måneder alligevel er i sigte.
Selv et beskedent fast tillæg afkorter forløbet mærkbart, og det gør det uden at binde dig: du kan
stoppe igen i en stram måned, fordi det er den aftalte ydelse, der er forpligtelsen.
Kontrollér dog, hvordan udbyderen håndterer en overbetaling. Nogle steder afkortes løbetiden
automatisk, andre steder skal du bede om det, ellers står beløbet blot som et forudbetalt afdrag.
Hvorfor toogtyve måneder er det, du bliver tilbudt
Det er værd at se produktet fra den anden side, for standardvalget er ikke tilfældigt, og det er
heller ikke en anbefaling.
For udbyderen er en toårig løbetid et godt kompromis: ydelsen er lav nok til, at flere ansøgere
består kreditvurderingen, og perioden er lang nok til, at lånet giver en rimelig rentesum. Det er en
fornuftig forretning og et fornuftigt udgangspunkt — men det er optimeret for gennemsnittet, ikke for
dig.
Det er derfor spørgsmålet ikke er, om toogtyve måneder er et rimeligt valg. Det er det som regel.
Spørgsmålet er, om du kan bære den kortere ydelse, for hvis du kan, er den billigere, og så er
standardvalget bare det, der stod i feltet, da du åbnede siden.
Prøv begge dele i budgettet, før du accepterer. Det er den eneste måde at gøre et standardvalg til
et valg.
Vælg betalingsdatoen, hvis du kan
Det er en lille ting, der virker hver eneste måned i to år, og de fleste tænker aldrig over den:
hvilken dag ydelsen trækkes.
Ligger trækket få dage før din løn, betaler du reelt hver måned fra den foregående måneds rest, og
det er præcis der, en stram måned bliver til en overtrukket konto. Ligger det få dage efter, er
pengene der.
Mange udbydere lader dig vælge eller ændre datoen, enten ved oprettelsen eller senere i
selvbetjeningen. Det koster som regel ingenting, og det er den billigste form for budgetsikkerhed,
der findes på et lån.
Kan datoen ikke flyttes, kan du flytte pengene i stedet: sæt en fast overførsel til en konto, der
kun bruges til ydelsen, samme dag lønnen går ind. Så er beløbet væk, før det kan bruges til noget
andet, og forpligtelsen fylder ikke længere noget mentalt.