Hvorfor en udbyder giver renter væk
En rentefri periode er ikke gavmildhed, og den er heller ikke et trick. Den er en
kundeanskaffelsesomkostning, og det er nyttigt at forstå, fordi det forklarer, hvordan tilbuddet er
skruet sammen.
Det koster penge at få en ny kunde: markedsføring, formidlerprovision, oprettelse. En rentefri
måned er en anden måde at bruge de samme penge på, og den har en fordel for udbyderen frem for en
rabat — den koster kun noget for de kunder, der rent faktisk indfrier inden for perioden.
De øvrige, som er flertallet, glider over i den almindelige sats, og der tjenes pengene ind. Det er
ikke skjult, og det står i vilkårene; det er bare ikke det, annoncen handler om.
Konsekvensen for dig er enkel nok: tilbuddet er reelt værd at tage, hvis du hører til den første
gruppe. Regn med at du gør det, kun hvis pengene til at indfri allerede findes.
Hvad der sker på dagen efter
Overgangen er det vigtigste enkeltpunkt i hele konstruktionen, og det er også det, der fylder
mindst i markedsføringen.
Når perioden udløber, begynder den almindelige debitorrente at løbe af den restgæld, der er
tilbage. Der sker ingen ny vurdering, og du får ikke nødvendigvis en påmindelse — satsen skifter, fordi
datoen skifter.
Har du afdraget en del undervejs, er det den mindre restgæld, der forrentes, og så er skiftet til at
bære. Har du kun betalt minimumsydelser eller ingenting, er du nu i gang med et helt almindeligt
forbrugslån til den fulde sats, og du har brugt den billige del af forløbet på ikke at afdrage.
Sæt derfor en påmindelse et par uger før udløbsdatoen, allerede når du optager lånet. Det er det
tidspunkt, hvor du stadig kan nå at handle på det.
ÅOP i den rentefri periode er ikke nul
Det lyder som en selvmodsigelse og er det ikke: renten kan være nul, mens ÅOP ikke er det.
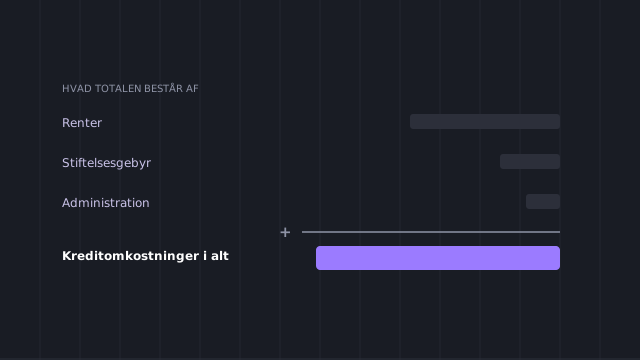
ÅOP samler alle omkostninger ved kreditten — rente og gebyrer — og udtrykker dem som en årlig
procentsats. Er renten nul, men der er betalt et stiftelsesgebyr, er der stadig en omkostning at
fordele, og så er ÅOP positiv. Er perioden kort, bliver den endda høj, netop fordi et fast beløb
regnes om til en årlig sats over meget kort tid.
Det er grunden til, at et tilbud kan være rentefrit og alligevel have en ÅOP, der ser voldsom ud.
Tallet er korrekt, og det beskriver et fast gebyr på et lille beløb over kort tid.
Se derfor på den samlede tilbagebetaling i kroner ved siden af ÅOP. På korte kreditter er kronerne
den mere sigende af de to.
Rentefri periode mod kreditkortets rentefri dage
De to bliver ofte blandet sammen, fordi de bruger det samme ord, og de fungerer forskelligt.
Et kreditkorts rentefri dage er en fast egenskab ved produktet: betaler du hele saldoen inden
betalingsfristen, betaler du ingen renter, og det gælder hver måned, hver gang. Det er ikke et tilbud,
men måden kortet virker på.
En rentefri periode på et lån er et engangsvindue i begyndelsen af ét bestemt lån. Når det er
brugt, kommer det ikke igen, og resten af løbetiden er til almindelig sats.
Har du et kreditkort med en rentefri periode, og kan du indfri inden fristen, er det som regel den
billigere af de to veje til 10.000 kr — der er ingen stiftelsesomkostning. Kan du ikke, er kortets
rente typisk høj, og så er et almindeligt lån med en afdragsplan den billigere.
Hvis du ikke kan indfri, inden perioden slutter
Det er værd at planlægge for, fordi det er det almindelige udfald og ikke undtagelsen.
Du er så i et forbrugslån til fuld sats med den restgæld, der er tilbage. Det er hverken en
misligholdelse eller et problem i sig selv — det er bare et dyrere lån end det, du troede du havde
optaget, og det er nu, det er værd at gøre noget.
To muligheder er reelle. Den ene er at afdrage ekstra fra den dag, satsen skifter, hvor hver ekstra
krone fjerner rente i alle de resterende måneder. Den anden er at indhente et konkurrerende tilbud og
lægge om, hvis de samlede omkostninger fra i dag og frem bliver lavere — husk at regne en eventuel ny
stiftelsesomkostning med.
Retten til at indfri før tid er lovsikret, så begge veje står åbne. Det, der ikke virker, er at
lade det ligge, fordi ydelsen er den samme som før.
Grænserne for at kalde kredit gratis
Der er regler for, hvordan forbrugslån må markedsføres, og de rammer netop den her slags tilbud.
Kredit må ikke fremstilles som gratis eller omkostningsfri, når der er omkostninger forbundet med
den, og en fremhævet fordel må ikke overskygge de vilkår, der gælder for resten af aftalen. Et
tilbud, hvor »rentefri« står stort og perioden og den efterfølgende sats står småt, er præcis det,
reglerne er skrevet imod.
Der gælder desuden en oplysningspligt: ÅOP, samlet kreditbeløb og samlet tilbagebetaling skal
fremgå, og et repræsentativt eksempel skal vise den pris, størstedelen af kunderne får.
Så en annonce, hvor du ikke kan finde ud af, hvad der sker efter perioden, er ikke bare uklar. Den
er sandsynligvis også i strid med reglerne, og Forbrugerombudsmanden er det sted, den hører hjemme.
Fortrydelsesretten gælder også her
De 14 dage følger kreditaftalen og ikke tilbuddet, og det er værd at holde de to adskilt.
Fristen løber fra det tidspunkt, du har indgået aftalen — ikke fra den dag den rentefri periode
udløber. Fortryder du inden for fristen, betaler du det lånte tilbage plus renter for de dage, du har
haft pengene. Er de dage rentefri, er der ingen renter at betale.
Det gør fortrydelsesretten usædvanligt anvendelig netop på et lån med en rentefri periode: har du
optaget lånet og hurtigt fundet ud af, at behovet ikke var der, kan du komme ud igen med et minimum
af omkostning.
Et eventuelt stiftelsesgebyr kan der stadig være et mellemværende om, så læs vilkårene for
fortrydelse, før du regner med at det er helt gratis at fortryde. Selve retten kan ikke fraviges.
En rentefri måned mod en lavere sats hele vejen
Skal du vælge mellem to konkrete tilbud, hvor det ene har en rentefri periode og det andet en
lavere ÅOP i hele løbetiden, er der én måde at afgøre det på, og den er ikke at se på hvilket
tilbud der lyder bedst.
Regn den samlede tilbagebetaling ud for begge over den løbetid, du faktisk vil bruge. Den rentefri
periode fjerner renten i et vindue, men gebyrerne kan være højere, og satsen bagefter kan være det
også. Et lån med en gennemgående lavere ÅOP og ingen introperiode ender ofte billigst, netop fordi
størstedelen af løbetiden ligger efter vinduet.
Vender regnestykket, hvis du indfrier tidligt, er det et signal om, at tilbuddet passer til dig —
men kun hvis den tidlige indfrielse er en plan med penge bag og ikke en hensigt.
Begge tal skal stå i de standardiserede europæiske forbrugerkreditoplysninger, som du har krav på
at få udleveret, før du binder dig. Der er de direkte sammenlignelige.
Hvorfor perioden næsten altid er tredive dage
Længden er ikke tilfældig, og den siger noget om, hvad tilbuddet er tænkt til.
Tredive dage svarer til én betalingscyklus. Det er langt nok til, at en kunde, der havde pengene
lige om lidt — en løn, en refusion, et salg — kan nå at indfri uden omkostning, og kort nok til, at
langt de fleste andre glider over i den almindelige sats. Det rammer præcis den gruppe, tilbuddet er
en god handel for, og ingen andre.
Er vinduet længere end en enkelt cyklus, er det værd at læse vilkårene ekstra grundigt. Enten er
gebyrerne højere, eller også er satsen bagefter det — omkostningen ved en længere gratisperiode skal
ind et sted, og den forsvinder ikke.
Den nyttige test er derfor ikke, hvor lang perioden er, men om du med sikkerhed har pengene inden
den udløber. Har du det, er længden underordnet. Har du det ikke, gør en længere periode ikke
tilbuddet til noget andet, end det er.
Bemærk også, hvad der udløser perioden. Nogle steder løber den fra udbetalingsdagen, andre steder
fra den dag aftalen indgås, og der kan gå dage imellem de to. Er vinduet kort, er det en forskel, der
betyder noget, og datoen bør fremgå af aftalen frem for at skulle regnes ud.
Er du i tvivl, så bed om at få oplyst den præcise udløbsdato skriftligt, når lånet er udbetalt. Det
er den ene dato, hele konstruktionen står og falder med.
En rentefri periode er et tilbud om at betale senere, ikke om at betale mindre. Regn på, hvad beløbet koster, når perioden er forbi — det er den pris, aftalen reelt har, og den er sjældent den, der stod i annoncen.